

 Город |
 Блоги горожан |
 Развлечения города |
 Знакомства |


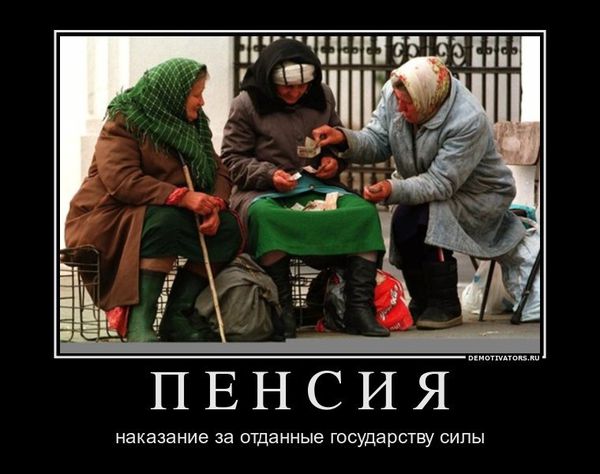
Редкий россиянин доживет до пенсии.
Автоклуб
Анекдоты
Веселые картинки
Город помогает
Городская лирика
Городская мастерская (НОВЫЙ!)
Городскоп
День в истории
Интересно
Ищу хозяина!
Киномания
Красота (18+)
Креатив
Кулинарные страсти
«Любовь в нашем городе»
М + Ж
Музыка
Накипело!
Памятник Дяде Коле
Папарацци (18+)
Политика и полемика
Путешествия
«Радио Сибирь»
Случилось
Смешно
Спорт
Томское
Gorodские дела
Выборы состоялись, страсти утихают, и на повестку дня вновь начинают выходить непопулярные вопросы, пишет интернет-газета utro.ru. Например, о повышении пенсионного возраста. Причем этот вопрос может оказаться лишь вершиной айсберга, который представляет собой грядущая реформа пенсионной системы.
Россия, несмотря на широко распиаренный беби-бум, стареет. По данным ООН, в стране стало на 7,5 миллионов детей меньше, чем в2000 г.: начали сказываться провальные в демографическом плане 1990-е. Пенсионеров, напротив, становится все больше. И то ли еще будет, когда начнут выходить на пенсию поколения 1960 – 1970-х годов! Заменить их в национальной экономике будет просто некому (если не считать гастарбайтеров). "Пенсионная" нагрузка на экономику растет год от года: если в2007 г. расходы на выплату пенсий (трудовых и социальных) составляли 5,1% ВВП, то в2011 г. они достигли 8,7% ВВП. При этом, несмотря на увеличение ставок пенсионных отчислений работодателей, не уменьшается дефицит Пенсионного фонда: в этом году, по оценкам Минздравсоцразвития, он составит 1,83% ВВП.
Одним словом, ситуация требует каких-то решений. Накануне выборов Путин заявил однозначно: "У нас нет планов увеличения пенсионного возраста". Тогда же к выводу о бессмысленности повышения пенсионного возраста в обозримом будущем пришли участники круглого стола, организованного Институтом экономики РАН. Но не прошло и десяти дней после выборов, как в кругах, близких к руководству страны, как-то сама собой возобновилась дискуссия о судьбе будущих пенсионеров.
Бывший министр финансов Алексей Кудрин и руководитель Экономической экспертной группы Евсей Гурвич опубликовали в журнале "Вопросы экономики" статью, в которой заявили о неизбежности повышения возраста выхода на пенсию до 60 – 62 лет для женщин и 62 – 63 лет для мужчин. Правда, лишь к 2025 – 2030 годам. Более того, они предложили увеличить срок трудового стажа, необходимый для получения пенсии, с 5 лет до 30 лет и ввести отсрочку выплаты трудовых пенсий работающим пенсионерам.
Затем у Кудрина состоялся "твиттер-диалог" на эту тему с помощником президента Аркадием Дворковичем, который в итоге пообещал, что данные предложения будут рассмотрены. На пенсионную тему высказались и другие экономисты и должностные лица. Появились слухи о том, что грядет увеличение минимальной выслуги для получения военной пенсии офицерами (с 20 до 25 лет) – недаром же Минобороны на днях анонсировало законопроект об увеличении предельных возрастов пребывания старших офицеров и генералов на военной службе.
Тем временем группа экономистов, дорабатывавшая "Стратегию-2020", подтвердила в ее итоговой версии идеи Кудрина и Гурвича. В частности, пенсионный возраст предложено увеличить до 63 лет, причем как для мужчин, так и для женщин. Правда, повышать возраст выхода на пенсию предлагается неспешно: на рубеж 63 лет выйти лишь к 2030 году. Минимальный стаж, необходимый для получения пенсии, предлагается увеличить с 5 до 15 лет. Для людей с высоким уровнем доходов планируется создать пенсионные схемы с опорой на накопительный сегмент (по принципу: большая пенсия – дело рук будущего пенсионера). Реализация всех предлагаемых мер, согласно расчетам авторов "Стратегии", позволит сэкономить на пенсионной сфере 1,2 трлн руб. в2020 г. и 4,4 трлн в 2030-м.
В общем, перспективы вырисовываются вполне очевидные. Государство, вне зависимости от текущей политической ситуации, впредь будет стремиться переложить бремя пенсионного обеспечения престарелых граждан на самих граждан. "Идеалом" в этом смысле может служить Туркмения времен Ниязова: там государственные пенсии (смехотворные) выплачивались только тем старикам, у которых нет детей. Подразумевалось, что всех остальных должны содержать их потомки.
Но в итоге мы вернулись к основополагающему вопросу: что такое пенсия? Скромное вознаграждение за долгие годы трудовой деятельности на благо общества или пособие, выплачиваемое в связи с утратой трудоспособности и отсутствием кормильцев? По логике Кудрина и Гурвича выходит, скорее, второе: они не согласны с тем подходом, что "момент предоставления пенсии в настоящее время определяется не реальным наступлением нетрудоспособности, а установленным когда-то (в случае России - 80 лет назад, в1932 г.) пенсионным возрастом".
И действительно, о какой потере трудоспособности в 60 лет может идти речь, если более трети граждан, достигнув этого рубежа, продолжают работать, получая при этом и зарплату, и пенсию? А уж если ориентироваться на1932 г., то нужно сопоставить все соответствующие демографические факторы: среднюю продолжительность жизни, возраст начала трудовой деятельности и т.д. И получится, что, для того чтобы сравняться с эпохой индустриализации, нужно повысить пенсионный возраст до 90 лет! Ибо в те годы среднестатистический гражданин не доживал до пенсии лет двадцать.
С другой стороны, можно ведь ориентироваться и на современные примеры. Скажем, в Японии пенсионный возраст составляет 70 лет – не чета нашим шестидесяти. Однако и средняя продолжительность жизни там немножко отличается от нашей – 85 лет. То есть человеку оставлено право 15 лет жить, получая пособие от государства. Причем нельзя сказать, что японское государство как-то уж слишком богато: его долг превышает 200% ВВП, энергоносители и прочие ресурсы закупаются за рубежом, экономический рост вот уже второе десятилетие недалеко отстоит от нулевой отметки. И все же Япония находит средства, чтобы выплачивать пенсии. То же самое можно сказать и о Европе. Да, сейчас в ряде стран ЕС из-за той же проблемы старения населения повышают пенсионный возраст: во Франции – с 60 до 62, в Германии – с 65 до 67 лет. Но в любом случае, средняя продолжительность жизни перекрывает эти цифры на 10 – 17 лет.
В России же только женщины имеют возможность дожить до пенсии. Но и этой возможности их планируют лишить, подняв пенсионный возраст на целых восемь лет. Логика железная: средняя продолжительность жизни у женщин больше, чем у мужчин, так почему бы им не работать если не дольше, то хотя бы столько же? При этом, правда, забывают о важной социальной функции, которую выполняет бабушка-пенсионерка, сидящая дома с внуками: она дает возможность работать их родителям. Что ж, видимо, этим родителям и придется содержать "домашнюю" бабушку.
=================================================================================================
Правила комментирования блога otello.gorod.tomsk.ru: http://otello.gorod.tomsk.ru/index-1267768487.php
Приглашаю в мой личный блог: http://gorod.tomsk.ru/blog/?author=30470&blog_only=1 всех адекватных людей без разделения по взглядам, без цензуры (кроме антимата).
Источник: Поделитесь с друзьями: Смотрите также:Жизнь Пенсия ПЖиВ Смерть СпасибоКомментарии: Поменьше надо государству на содержание бесчисленных Кудриных с Дворковичами тратить, да тачки с мебелями поскромнее закупать для слуг народа, тогда и на пенсионеров хватит. {Ответить}
да-да))) ох уж этот патриотизм наших чиновников. Пересели бы на ВАЗы все госслужащие (начальники и министры, президент) сколько бы экономии было!!! а какая прибыль отечественному автозаводу!!! вот это патриотизм и забота о родном государстве!
{Ответить}
Вот когда-то думали, что надо поменьше братским странам отстёгивать да поменьше на оборону тратить - и тогда заживём!
И как зажили? {Ответить}
имхо автор тролль.
все смешано в кучу, понятия подменяются, зато эмоций эмоций. ---------- В общем, перспективы вырисовываются вполне очевидные. Государство, вне зависимости от текущей политической ситуации, впредь будет стремиться переложить бремя пенсионного обеспечения престарелых граждан на самих граждан. "Идеалом" в этом смысле может служить Туркмения времен Ниязова: там государственные пенсии (смехотворные) выплачивались только тем старикам, у которых нет детей. Подразумевалось, что всех остальных должны содержать их потомки ------------ а потом чего то европу вспоминает типа с большими пенсиями хотя там как раз не государство пенсии платит, а накопительная система реализована, как раз такая какую и предлагат кудрин сотоварищи. {Ответить}  Тоесть у нас пенсии платит государство (чисто по доброте душевной)? А отчисления в пенсионный фонд, простите, на что идут? {Ответить}
Для маленькой такой компании это как раз и не секрет, а вот для большой компании всё строго засекречено :).{Ответить}
Тоесть эти деньги в накопительную пенсию лично мне не засчитываются )))? А кто же тогда формирует мою пенсию О_о!?!?{Ответить}
Давным давно старина Платон (кажется) сказал, что чем больше законов тем больше беззакония. Вам не кажется что он прав?{Ответить}
и пенсии у нас платит по сути не государство, у государства своего нисего нет, оно берет деньги у работающих "сегодня" и платит пенсии работавшим "вчера".
в европе совсем другая система, работающий человек инвестировал свои пенсионные отчисления в фонды и потом по достижении определенного возраста мог барать их от туда либо частями либо целиком, такую же систему хотят запустить и у нас, но автор ее критикует, и что самое забавное аргументирует свою критику ссылками на критикуемое по сути. {Ответить}  Есть мнение что высвободившиеся деньги уйдут на очередные коттеджи и ремонт помещений ПФ. {Ответить}
Если хочет переложить - какого х я сейчас должен отдавать честнозаработанное? Пусть мне работодатель платит все то, что уходит сейчас в ненужное, на мой взгляд, Пенсионный фонд российской федерации. Да - у меня будет выше доход и к тем 13% что я сейчас плачу добавится еще немного, что я буду отдавать в качестве налогов, но я САМ буду ответственен за мои траты - хочу коплю на старость, хочу - покупаю себе жилье - мне в мои 28 лет это важнее, чем обеспеченная старость. А будет жилье - можно будет думать о накоплениях (в банках/в недвижимости и т.д.) - это уже МОЕ дело. Почему это все через попу то у нас. На вопрос - а что же делать с уже существующими пенсионерами и людями предпенсионного возраста - как-то справляться. Без тяжелых моментов ситуацию не улучшить. Не получится сделать так, чтобы всем было хорошо и сразу
{Ответить}
Зато текущая ситуация делает плохо всем сейчас и в будущем
{Ответить}
- хочу коплю на старость, хочу - покупаю себе жилье - мне в мои 28 лет это важнее, чем обеспеченная старость
---------------- врешь ты все. потому что к старости ты запоешь совсем по другому будешь своим бомжациким существованием и приставаниями к окружающим отравлять им жизнь, и что тогда с тобой делать? оставить подыхать у всех на виду гуманизм не позволит, да и пристрелить по тихому тож не вариант. {Ответить}  Государство наконец откровенно призналось: пенсионная реформа не задалась. Копить на старость предлагается самостоятельно. «Чтоб ты жил на одну зарплату!» — в сердцах говорил герой Анатолия Папанова в ностальгической «Бриллиантовой руке». Однако в стране, где средняя пенсия составляет едва ли треть от средней зарплаты, этот знаменитый тезис пора переформулировать: «Чтоб ты жил на одну пенсию». Как считают эксперты, именно перезагрузка пенсионной реформы станет главной задачей для правительства, которое будет сформировано после думских и президентских выборов. Параметры перезагрузки оглашены по итогам совещания с участием первого вице-премьера Игоря Шувалова: накопительную часть пенсии предложено выплачивать ускоренными темпами, чтобы граждане смогли почувствовать ежемесячную прибавку к пособию по старости. Впрочем, это отнюдь не означает, что в России на эту пенсию можно будет прожить. Хотели как лучше Заявление правительства по поводу нового порядка выплаты накопительной части пенсии стало первым действительно программным. Чиновники рассматривают возможность ускоренной выплаты накопительной части для отдельных категорий граждан. Нет, речь идет не о том, что последние смогут выйти на пенсию раньше срока, а о том, что по достижении пенсионного возраста пенсионеры будут получать накопленные деньги на протяжении не девятнадцати последующих лет, а только десяти. Новация, правда, рассчитана исключительно на участников программы софинансирования пенсионных накоплений и тех, кто направил материнский капитал в счет будущей пенсии. Для остальных категорий накопленную к моменту выхода на заслуженный отдых сумму распределят на весь период «дожития». Сегодня работающие граждане несут двойную нагрузку, связанную с пенсионной системой. Одна часть страховых взносов, взимаемых с фонда оплаты труда, поступает в Пенсионный фонд России и идет на выплаты нынешним пенсионерам, а другая — на счета будущих. Новация касается вторых. Беда в том, что накопленных сумм недостаточно, чтобы пенсия составила-таки те самые 40 процентов от зарплаты. Особенно если речь идет о зарплатах выше средних. Расчет чиновников прост. Сокращение так называемого срока дожития на 9 лет позволит добавлять к нынешней страховой части не 548 рублей ежемесячно, а «целых» 1041 рубль. Сумма хоть и небольшая, зато позволит отчитаться, что пенсии в России продолжают повышаться. Иных источников роста благосостояния пенсионеров в правительстве, похоже, не видят. Дефицит Пенсионного фонда, покрываемый за счет бюджета, достиг триллиона рублей, и наращивать его нет уже никакой возможности. Практически каждый десятый бюджетный рубль идет на выплату пенсий. Страховые взносы предприятий с фонда оплаты труда не покрывают пенсионные потребности. Увеличивать же этот налог — значит загонять бизнес и зарплаты в тень. Пенсионная реформа как раз и призвана была разорвать этот замкнутый круг. Однако ее авторы серьезно просчитались. Накопительная система не только уменьшает суммы, идущие на выплаты нынешним пенсионерам, но и, мягко говоря, не сулит золотых гор пенсионерам будущим. Ибо накопительная надбавка оказывается мизерной. Средняя пенсия сегодня составляет около 9 тысяч рублей в месяц. В лучшем случае к ней прибавится тысяча. Это и есть результат пенсионной реформы. Не говоря уже о том, что «повышенную» пенсию можно будет получать лишь в течение 10 лет. А потом — извините. В происходящем чиновники склонны винить кризис. Дескать, именно он не позволил снизить уровень инфляции, съедающей пенсионные накопления. По словам опрошенных «Итогами» представителей негосударственных пенсионных фондов, сегодня средний показатель их доходности оставляет желать лучшего. Впрочем, и накоплений, сделанных в предыдущие годы, не хватит для достойного обеспечения будущих пенсионеров. В результате ситуацию с пенсионной реформой трудно расценить иначе, как скандал. Получилось как всегда Уже в этом году должны были начаться массовые выплаты накопительной части пенсий. По оценке президента Национальной ассоциации негосударственных пенсионных фондов Константина Угрюмова, их должны получать около 500 тысяч человек (это льготные категории граждан, выходящие на пенсию раньше обычного срока). Но не случилось — накопительная часть пенсий не выплачивается. «Отсутствие выплат является прямым нарушением прав застрахованных пенсионеров», — говорит Константин Угрюмов. Но причина в том, что до сих пор не принят закон, который должен определить порядок ее начисления и выплаты. Кто-то скажет, что загвоздка с принятием «выплатного» закона произошла именно потому, что речь идет о слишком маленьких суммах и чиновникам просто стыдно за проведенную реформу. Другие — что они надеются ее вовсе отменить, изъяв деньги с накопительных счетов и направив их на покрытие текущего пенсионного дефицита. Правда, надолго пенсионных накоплений не хватит. По итогам 2010 года их всего-то 1,3 триллиона рублей. А Пенсионному фонду России ежегодно необходимо более пяти триллионов. То есть наши накопления покрывают лишь четвертую часть годовых расходов на пенсионеров. Ситуация заставляет правительство спешить. Ведь в будущем году «новых» пенсионеров будет уже 4 миллиона. И затягивание с принятием закона может привести к взрыву социального недовольства. Интересно, что соответствующий законопроект был разработан Минэкономразвития еще в 2009 году, но из-за позиции Минздравсоцразвития попал в парламент только через два года. Как стало известно «Итогам», в социальном ведомстве не соглашались с двумя принципиальными положениями — возможностью выплаты накопительной части пенсии в ускоренном порядке в течение семи лет и правом родственников пенсионера наследовать накопления в случае его смерти. Собственно, итоги совещания в правительстве стали компромиссом, которого в конце концов удалось достичь. Ключевым стало решение о том, что на ускоренную выплату пенсионных накоплений смогут претендовать только те, кто участвует в программе софинансирования или направляет материнский капитал на увеличение размера выплат. Тем самым государство пытается стимулировать граждан копить на пенсию самостоятельно. Суть программы заключается в том, что граждане получают возможность отчислять на свои накопительные счета еще и часть заработка. В ответ на это государство к каждому отложенному гражданином на старость рублю добавляет свой рубль. Но здесь есть условие: сумма, положенная вами на счет, не должна быть меньше 2 тысяч и больше 12 тысяч рублей в год. Программа действует десять лет. И за это время можно накопить максимум 120 тысяч рублей и получить столько же от государства. Подобная схема позволит прибавить к пенсии еще 2 тысячи рублей в месяц, если получать ее вы планируете в течение тех же десяти лет. Звучит такая перспектива заманчиво. Но только на первый взгляд. Максимальная сумма личных накоплений по программе софинансирования — 120 тысяч рублей. НПФ, как уже было сказано, на длительном отрезке времени показывают крайне низкую доходность. Если же эти деньги банально разместить на рублевом банковском счете под 10 процентов годовых, то через десять лет вы получите 240 тысяч рублей — столько же, сколько можно накопить с участием государства. Но поскольку ограничения по максимальному размеру вкладов в банках не существует, самостоятельно скопить на старость можно куда больше. Неудивительно, что, по официальным данным, в программе софинансирования пенсий сегодня участвуют лишь 5 миллионов 700 тысяч человек. Цифра не такая уж большая, если учесть, что всего пенсионные накопления сегодня формируют 71,6 миллиона наших сограждан. Государство явно дает понять, что исключительно за счет налогов достойную пенсию обеспечить не получается. В итоге не около 6 миллионов, а все 70 миллионов человек, в перспективе имеющих право на средства накопительной части пенсии, должны начать откладывать на старость свои кровные. Авось тогда будущая пенсия не окажется в разы меньше текущей зарплаты. Правда, для этого придется откладывать значительно больше, чем 12 тысяч рублей в год. И без всякого государственного софинансирования. А значит, нынешнюю пенсионную реформу в любом случае пора сдавать в архив и начинать изобретать пенсионный велосипед заново. Как повлияет на пенсию отмена трудовой книжки 22.08.2011 Трудовые книжки заменят на нетрудовые пенсии. Еще один символ советской эпохи приказывает долго жить. По словам замминистра здравоохранения и социального развития Александра Сафонова, уже в следующем году перестанут быть обязательными трудовые книжки, а к 2025 году их полностью упразднят. Решение вполне логичное — если рассматривать его в контексте пенсионной реформы. Государство берет курс на уравниловку, и в эту схему понятие «трудовой стаж», как и фиксирующий его документ, никак не вписывается. Не каждому по труду Оставим за скобками вопрос, на основе каких документов вместо требуемой сейчас трудовой будут выдавать загранпаспорта. Можно не сомневаться: власти придумают какие-нибудь другие бюрократические загогулины. Отдельная тема и то, какую бумажку (чтобы подтвердить свое резюме) придется предъявлять работодателю при найме на работу. Возможно, как в старой доброй Англии, потребуются рекомендации от уважаемых граждан. Или как водится у нас — просто звонок сверху. По большому счету, дело принципиально в другом. Альтернативы трудовой как носителю информации о стаже и ратном жизненном пути не существует. Вспомните, сколько раз по разным надобностям вам приходилось брать с работы копию книжки. Даже когда вы сдадите ее в Пенсионный фонд и ее якобы занесут в компьютер, в других инстанциях с вас потребуют все заново. По одной простой причине: никакой общей базы данных, доступных для всех госорганов, нет и в помине. Что произойдет с отменой документа? Для рядовых граждан — хаос и невозможность отстоять свои права. Для властей же появляется возможность полностью закрыть глаза на такое явление, как трудовой стаж. Так что книжка во всей этой истории — всего лишь значимый, но эпизод. Уже сейчас вместо принципа «каждому по труду» (по стажу, уровню зарплаты и страховым взносам, которые платит работодатель) фактически восторжествовала уравниловка. Если кто не в курсе: непрерывный стаж, о чем так пеклись в советское время, в расчет уже не принимается. Закон 2001 года «О трудовых пенсиях в РФ» донельзя запутал формулу начисления этих пособий, расставив неприметные обывателю ловушки, сводящие личную трудовую и зарплатную историю к общему знаменателю страны. Начнем со страховой пенсии. По идее она зависит от размера зарплаты. То есть кто работал дольше и зарабатывал больше, и пенсию должен получать большую. Но это только в теории. На практике страховая премия уравнительная. Она состоит, во-первых, из фиксированной базовой части. На 1 февраля 2011 года эта сумма равнялась 2963 рублям 7 копейкам. Кстати, когда власти говорят о повышении пенсий, имеется в виду только эта ее часть. Остальная часть рассчитывается на основе пенсионного капитала (складывающегося из стажа и страховых взносов) и так называемого периода дожития: правительство установило его автоматом, проще говоря — с потолка. В настоящее время он составляет 228 месяцев (19 лет — при том, что, например, российские мужчины живут на пенсии в среднем чуть более 11 лет), что уже ведет к уравниловке. Дальше — больше. Все, что вы зарабатывали до начала пенсионной реформы (до 1 января 2002 года), государство не интересует. Дореформенный пенсионный капитал оно рассчитывает исходя из «средней температуры по больнице». Точнее — средней зарплаты по стране в 2000—2001 годах. А она тогда составляла смешные 1600 рублей с копейками. Не важно и то, что перед выходом на пенсию вы зарабатывали тысяч по сто в месяц. Ибо тут в действие вступает коэффициент: отношение среднемесячного заработка пенсионера к среднемесячной зарплате по всей стране. А он не должен превышать 1,2 (не считая льготников). Есть и стажевый коэффициент. Но он крайне невелик и существенно на размер пенсии не влияет. Не будем утомлять долгими расчетами, но сколько ни бейся, у добросовестного и хорошо оплачиваемого трудящегося набежит тысяч девять с копейками. И у тех, кто получал меньше и меньше работал, тоже. Хорошо, если вы продолжаете трудиться. Если нет и вы москвич, вас ждут надбавки, за что, конечно, большое спасибо московским властям. Но и тут обиды не избежать. По решению мэра Сергея Собянина, с 1 января 2011 года минимальная пенсия в столице для неработающих пенсионеров составила 11 тысяч рублей. То есть вне зависимости от стажа, страховых взносов и уровня зарплат. Получается, что трудовая книжка, где фиксируется стаж, и правда отживает свое. Государству с его уравнительным подходом к и без того нищенской и убогой пенсионной системе она точно не нужна. Где выход Казалось бы, введение накопительной пенсии должно было восстановить справедливость. При всех потолках выплат и неадекватном сроке дожития она все-таки привязана к конкретной зарплате. Сколько внес работодатель взносов, привязанных к вашему размеру зарплаты, — столько и получите. Но не тут-то было. Инициатива с отменой трудовой обретает смысл в совокупности с другим замыслом Минздравсоцразвития. Речь идет об отказе от накопительной системы. Крутой поворот связан с огромным дефицитом Пенсионного фонда (более триллиона рублей), который обещает только расти. Вариантов выхода из ситуации чиновники и эксперты видят три. Первый — повысить пенсионный возраст. Но всем очевидно: власть, которая будет ассоциироваться с таким решением, ненадолго останется властью. Политически опасен и второй вариант — повышение страховых взносов, уплачиваемых бизнесом (президент пообещал их, наоборот, сократить). Наконец, третий и наиболее вероятный сценарий — отменить накопительную часть пенсий и пустить эти немалые деньги на выплаты нынешним пенсионерам. Работающие будут содержать пенсионеров, а власти — определять конкретный размер пенсий, размазывая их тонким и ровным слоем по всей стране. Почти как в СССР. Но «почти» — потому что тогда все-таки учитывался и заработок перед выходом на пенсию, и стаж. Так что и в этом смысле отмена трудовой — событие знаковое. Можно ли такого сценария избежать? Ведь и оппозиция (скажем, депутат Госдумы от «эсеров» Оксана Дмитриева), и правящая партия («единоросс» Андрей Исаев) предлагают оставить трудовую в покое и по-прежнему считать ее «доказательным документом». Наверняка можно. Для начала надо найти источники для покрытия дефицита бюджета ПФР. Например, в РСПП их уже давно нашли, предложив направить на эти цели доходы от приватизации, а также часть пошлин и налогов от добычи и экспорта нефти и газа. Наконец, можно урезать не самые необходимые госрасходы. Кстати, это касается и пенсионной системы. В пенсионном законодательстве немало места посвящено различным льготным категориям граждан, которые и на пенсию могут выходить раньше, и коэффициенты для ее расчета у них совсем не те, что у простых смертных. Например, у бывших депутатов пенсия должна составлять 75 процентов от зарплаты действующих парламентариев! Может, поискать резервы в этом направлении? А трудовую действительно оставить в покое. Заботиться о будущем нужно заранее. Уже сегодня. Как говорил герой советской кинокомедии, «старость надо уважать, ведь каждый из нас, если повезет, станет стариком». И пенсионером. Смысл реформы пенсионного обеспечения, которая произошла в нашей стране - в переходе от распределительной системы, когда пенсию назначает и выплачивает государство, к распределительно-накопительной. Теперь размер будущей пенсии напрямую зависит и от ваших собственных усилий: что накопишь в виде пенсионных отчислений, то и добавится к «госминимуму» на старости лет. Даже если вы нигде не числились на работе, а скажем, как верная жена и мать занимались домашним хозяйством или даже просто жили за чей-то счет, государство о вас на старости лет все равно позаботится. Но немного. Чтобы получать трудовую пенсию по старости (трудовые пенсии бывают разные - по инвалидности, по потере кормильца и по старости) нужно, во-первых, достичь возраста 60 лет для мужчин и 55 лет для женщин, и, во-вторых, иметь не менее 5 лет трудового стажа. Если в вашей трудовой книжке отсутствует хотя бы пятилетний стаж работы (женщины могут включать в этот стаж два отпуска по рождению ребенка и уходу за ним - по полтора года каждый, мужчины период срочной службы в Вооруженных силах), то вы начнете получать пенсию на пять лет позже - женщины в 60 лет, мужчины в 65 соответственно. В этом случае назначается так называемая социальная пенсия, средний размер которой для недобравших пяти трудовых лет граждан составил в 2010 году чуть более 2 800 руб. в месяц (в то время как средняя трудовая пенсия по старости в этом году в России превысила 8 000 руб.). Понятно, что и 8000 руб. не поражают воображение и сулят отнюдь не богатую жизнь, как сказал поэт, на закате лет. А ведь в этом году пенсии увеличились в среднем в полтора раза. Но если обычные пенсии в нашей стране оскорбительно невысоки, а идеология пенсионной реформы в общем сводится к тому, что теперь каждый должен сам позаботиться о своем будущем, возникает вопрос: что нужно сделать, чтобы под старость лет не оказаться «на бобах», т.е. на хлебе, воде и картошке? Чтобы закат не стал, по словам того же поэта, совсем печальным? Для начала нужно честно признаться в том, что, если мы рассчитываем на пенсию, то перспективы на обеспеченную старость малы. «Государство не объяснило толком гражданам суть пенсионной реформы и персональную ответственность каждого за свою будущую пенсию, - считает финансовый директор компании «Финансовый консультант»Артем Плотников. - Большинство людей не озабочено будущей пенсией в силу недостаточной финансовой грамотности и девальвирования самого понятия пенсии. На сегодняшнюю пенсию рассчитывать просто невозможно, поэтому большинство думает как-то иначе решить финансовый вопрос - работать на пенсии, помощь детей, доходы от сдачи в аренду жилья и др. Суть же пенсионных накоплений заключается в том, чтобы за 30-40 лет сформировать капитал, который и позволит обеспечить определенный уровень жизни в старости и финансовую независимость». Работающий Боливар не вынесет двоих В 1990 году, еще в СССР, так называемый коэффициент замещения (отношение уровня пенсии к зарплате) был равен 50%. То есть, средняя пенсия была всего лишь вдвое меньше средней зарплаты. Сейчас этот показатель упал вдвое и составляет примерно 25-27%. То есть, средняя пенсия меньше средней зарплаты где-то в четыре раза. В мире приемлемым хотя бы на минимальном уровне считается коэффициент 40%. Объяснять прискорбное падение коэффициента замещения в России принято (помимо, мягко говоря, странной социальной политики нашего государства) тем, что с каждым годом число пенсионеров растет, в то время как трудоспособных граждан становится все меньше. Это тенденция мировая. «Из-за снижения рождаемости и увеличения средней продолжительности жизни во всем мире процент пенсионеров возрастает, - говорит Артем Плотников. - Это значит, что распределительные системы обречены. Чтобы обеспечить пенсионерам постоянный уровень пенсии, придется постоянно повышать налоги на зарплату работающих граждан. Суть пенсионной реформы состоит в переходе от полностью распределительной системы к введению накопительной части трудовой пенсии - сколько накопишь за время работы и отчислений, то и получишь в итоге». В 1970 году в СССР на каждого пенсионера приходилось по 5 работников. Пенсионного возраста тогда достигло малочисленное военное поколение, а в трудоспособный возраст вступило многочисленное поколение рожденных в послевоенное десятилетие. В 1990 году это соотношение сократилось до 2,2 человек, в 2002 году уже до 1,7 работающих на одного пенсионера. По прогнозам экспертов, уже через 10-15 лет это соотношение сравняется. Вследствие всего этого дефицит Пенсионного фонда России в 2010 году превысил 1 трлн руб. Повторим: и сокращение числа работающих к числу пенсионеров в силу демографических причин, и пугающий дефицит пенсионных фондов касается не только нашей страны, это общемировая тенденция. Например, в США дефицит пенсионной системы достиг уже $1 трлн. С сокращением числа трудоспособных граждан в Российской Федерации и невозможностью поддерживать в равновесии даже нынешнюю пенсионную систему связана идея повышения пенсионного возраста. Все чаще говорится, что правительство в не столь далеком будущем будет вынуждено пойти на это непопулярное решение. Например, в Германии срок выхода на пенсию - 65 лет независимо от пола. С другой стороны, и продолжительность жизни там существенно выше - 79 лет, в то время как в России, согласно статистике, средняя продолжительность жизни мужчин примерно равна пенсионному возрасту (а по другим данным даже недотягивает до него) в силу высокого процента ранних смертей среди представителей сильного пола. Это сильный аргумент против увеличения возраста выхода на пенсию. С другой стороны, например, в Китае пенсии вообще как таковые встречаются нечасто. Из 160-170 млн пожилых гражан КНР пенсии получают чуть больше 30 млн человек, в основном жителей городов и бывших работников госпредприятий. Подразумевается, что о стариках на селе должны заботиться их многочисленные дети - в селах государственную программу «одна семья - один ребенок» проконтролировать всегда было сложнее. Так или иначе, но прежняя распределительная пенсионная система в нашей стране становилась все более малореальной. Поэтому в 2002 году в России началась пенсионная реформа. Именно в этом году работодатели начали перечислять страховые пенсионные взносы на индивидуальные лицевые счета граждан, сформированные в Пенсионном фонде России. Ключевой идеей реформы является принцип целевого накопления в течение активной трудовой деятельности. Государство гарантирует лишь минимальный размер пенсии. Все остальное должно являться результатом усилий и ответственности самого человека. Иначае говоря, «спасение утопающих - дело рук самих утопающих». «Работодатель платит страховые взносы за каждого своего сотрудника, - поясняет Дмитрий Коробченко. - Часть этих средств идет в фонд Обязательного медицинского страхования, часть - в Пенсионный фонд Российской Федерации (ПФР). Из сумм страховых взносов выплачиваются пенсии нынешним пенсионерам, и эти средства государство обязуется вам в будущем - в виде страховой части трудовой пенсии». Однако, как подчеркивает Дмитрий Коробченко, сумма в размере 6% от вашей официальной заработной платы ложится на индивидуальный лицевой счет застрахованного лица (его номер указан на пластиковой карточке Страхового свидетельства государственного пенсионного страхования, которая есть у каждого работающего гражданина России). Эти деньги ПФР передает в государственную управляющую компанию - Внешэкономбанк - для инвестирования и получения дополнительного дохода. Так формируются персональные пенсионные накопления, из которых, начиная с 2013 года, начнет рассчитываться накопительная часть трудовой пенсии. «Формирование накопительной части пенсии из страховых отчислений работодателя сегодня ограничено 415 000 руб. зарплаты за год, то есть, отчисление 6% не может превышать более 24 900 руб. Больше этой суммы вы за год от работодателя в накопительную часть вы получить не сможете, даже если зарабатываете миллион в месяц», - добавляет Артем Плотников. Гарантии-то высоки, а вот доход не очень Каковы же наши возможности инвестирования в будущую пенсию? С чего начинать человеку, который решит таким образом увеличить сумму пенсионных накоплений? «Прежде всего, важно правильно выбрать управляющего для управления накопительной частью своей будущей трудовой пенсии, - подчеркивает координатор пенсионных программ ФК «Уралсиб» Елена Кременецкая. - Именно накопительная часть отражается на нашем индивидуальном лицевом счете и от того, насколько умело мы ею распорядимся, будет зависеть наша будущая пенсия. Каждый человек моложе 1967 года рождения имеет право выбрать управляющего для размещения своей накопительной части пенсии. Это может быть государственная управляющая компания - «Внешэкономбанк» (ВЭБ), частная управляющая компания или негосударственный пенсионный фонд». Как подчеркивает Елена Кременецкая, управляющего можно менять (но не чаще раза в год). Для этого подается заявление в отделение Пенсионного фонда России или уполномоченную вами организацию, например, НПФ. (Заметим, что средняя доходность от управления накопительной частью в частных управляющих компаниях и НПФ в разы превышает доходность, получаемую в ВЭБ). Полагающийся женщинам материнский капитал также можно направить на формирование будущей пенсии. С одной стороны, подразумевается, что инвестирование пенсионных накоплений должно превышать ежегодные цифры инфляции, чтобы сбережения не обесценивались. С другой стороны, инвестирование пенсионных накоплений жестко регулируется государством, чтобы откладываемые на старость деньги не были потеряны в результате рискованных вложений. Поэтому список финансовых инструментов, чтобы снизить риски, тут ограничен. Итак, во-первых, накопительная часть будущей пенсии может быть доверена ПФР. Он передает ее в управление государственной управляющей компании, на роль которой у нас в стране назначен Внешэкономбанк. Подавляющая часть всех пенсионных накоплений россиян (более 90%) находится именно у ВЭБа. По умолчанию все граждане, которые не заявили письменно о том, что они переводят свои накопления в иную УК или НПФ и не предприняли соответствующих действий, считаются доверившими свои накопления ПФР и ВЭБу. Граждан, не определившихся с тем, кому доверить сохранение и умножение накопительной части будущей пенсии, принято называть «молчунами». ПФР оперирует огромными суммами: на 30 июня этого года - 723 млрд руб. Кстати, среди специалистов, работающих в НПФ и частных УК принято сетовать на то, что государство не ведет активной разъяснительной политики пенсионной реформы, в результате чего граждане и не отдают свои пенсионные сбережения кому-то кроме ВЭБа. Стоит отметить, что тут государство «бездействует» в своем интересе, поскольку в результате неинформированности населения основные пенсионные деньги остаются в его распоряжении. Управляющая компания ПФР, то есть, «Внешэкономбанк», отличается предельно консервативной стратегией инвестиций. Впрочем, это логично, поскольку ВЭБ отвечает за основную массу пенсионных денег в стране. Те будущие пенсионеры, которые не просто «промолчали», а сознательно оставили свои накопления в ВЭБе, выбирают максимальную надежность и сохранность. Но за это придется заплатить низкой доходностью. Прежде ВЭБу было разрешено вкладывать средства лишь в государственные облигации и ипотечные облигации, гарантированные государством. С 2009 года ему также разрешается некоторую часть средств вкладывать в корпоративные облигации повышенной надежности. Это не могло не сказаться на росте доходности вложений: за первое полугодие 2010 года она составила 9,79 %, что опережает темпы официальной инфляции за то же время на целых 5%. С другой стороны, это довольно низкий показатель на рынке пенсионных накоплений, потому что максимальная доходность среди НПФ за тот же период превысила 25 %. Большой брат следит за ними Государство старается тщательно следить за сохранностью пенсионных накоплений граждан в НПФ и частных УК. Система контрродля многоступенчатая. По закону все управляющие компании обязаны застраховать свою ответственность перед ПФР. Кроме того, операции по инвестированию пенсионных накоплений регулируются Минфином, Счетной палатой, специально выбранным независимым аудитором, а также общественным советом по надзору за инвестированием накопительной части трудовой пенсии. Наконец деятельность УК и НПФ контролирует Федеральная служба по финансовым рынкам. Если выявляются какие-то нарушения в работе НПФ и УК, это может привести к наложению на них крупных штрафов или даже отзыву лицензии. В результате «массового наступления» ФСФР на негосударственные пенсионные фонды в 2009 году, 54 из 223 действовавших НПФ лишились лицензии (35 фондам не продлили закончившийся срок действия лицензии, еще 10 НПФ сами прекратили свою деятельность). Волноваться гражданам при отзыве лицензии у «их» НПФ не стоит. В этом случае НПФ обязан перевести все накопления в пенсионный фонд России. НПФ же, самоликивдирующийся, прекративший деятельность, должен выполнить все обязательства перед клиентами: выплатить им выкупные суммы или перевести их в другие фонды по желанию клиента. Тем самым, накопленным пенсионным деньгам в НПФ ничего не угрожает. Немаловажно помнить, что в случае смерти застрахованного лица НПФ обязан выплатить все пенсионные накопления наследникам. «Если, не дай Бог, с вами что-то случится до момента выхода на пенсию, ваши наследники получат эти деньги наличными, - напоминает Дмитрий Коробченко. - В НПФ можно назначить правопреемника уже при заключении договора». По статусу НПФ - это некоммерческие организации, единственный и исключительный вид деятельности которых составляет негосударственное пенсионное обеспечение. Все получаемые НПФ доходы (кроме комиссионных) идут вкладчикам. Если инвестирование пенсионных отчислений принесло убытки - например, из-за резкого падения на фондовом рынке, тогда НПФ обязан компенсировать их за счет собственных средств. Вкладчик НПФ ничего не теряет, если фонд понес убытки - последний обязан ему их возместить в любом случае. В конце прошлого года состоялось громкое судебное дело. НПФ «Промрегионсвязь», который в 2008 году, как и многие другие пенсионные фонды, понес инвестиционные убытки во время кризиса, подал иск на ФСФР, запретившую ему переложить убытки на счет клиентов. ФСФР выиграло дело, доказав, что фондом была нарушена статья Федерального закона № 75 «О негосударственных пенсионных фондах», в которой говорится, что «НПФ не вправе предпринимать в одностороннем порядке действия, ущемляющие законные права и интересы вкладчиков и участников». «Обязанность ПФР и/или НПФ возмещать убытки пока не закреплена законодательно, - говорит Елена Кременецкая. - Но сейчас разрабатываются изменения, предусматривающие создание страховых фондов пенсионных накоплений. Скорее всего это будет аналог страхования банковских вкладов, учитывающий специфику работы НПФ. Но прежде нужно законодательно определить, чьей собственностью являются пенсионные накопления - гражданина, ПФР или - в случае перевода в НПФ - НПФ? Практика 2008 года покахала, что 99% НПФ покрыли убытки из собственных средств, не уменьшив счета своих клиентов - в отличие от всех без исключения управляюших компаний, в том числе ВЭБа, которые отразили отрицательный результат на счетах клиентов. Этот вопрос должен быть решен как можно скорее. Пенсионные накопления - долгосрочные вложения, и за период их инвестирования может случииться не один такой «2008» год. Нужна «подушка безопасности» для сохранности будущих пенсий». Как резюмирует вице-президент НПФ «Газфонд» Дмитрий Коншин, «в своей совокупности жесткость контроля за деятельностью НПФ во много раз выше, чем контроль за деятельностью большинства других участников финансового рынка. Таким образом, действующая система организации контроля и надзора за деятельностью НПФ фактически исключает риск неправомерного поведения фонда на рынке». Чем негосударственные пенсионные фонды отличаются от управляющих компаний? Фонд инвестирует не сам, а через управляющую компанию. НПФ может передать деньги сразу в 3-4 разных УК. По закону НПФ может менять УК в любой момент, когда сочтет нужным. Бла годаря этому снижается риск того, что одна выбранная УК плохо распорядится пенсионными деньгами. Во-вторых, все счета накопительной части трудовой пенсии НПФ ведет самостоятельно. В УК учет средств ведет ПФР, за что берет проценты. Таким образом, негосударственный пенсионный фонд ведет накопительные счета, передает средства управляющим компаниям, выплачивает клиенту при достижении им пенсионного возраста накопительную часть пенсии, информирует клиента, куда инвестированы его отчисления и каково состояние его счета. Если вы по какой-либо причине разочаровались в выбранном вами негосударственном пенсионном фонде, вы можете вернуть сбережения в ПФР. В случае же с управляющей компанией схема такова: накопленная на счету ПФР сумма на основании заявления гражданина передается в доверительное управление УК. При этом владельцем этих средств остается государство, поскольку, выбрав УК, вы все равно остаетесь клиентом государственного фонда (ПФР). Поэтому договор между клиентом и УК не заключается. УК получает в управление определенную сумму, преумножает ее по мере возможности и отчитывается только перед Пенсионным фондом РФ. ПФР сам в соответствии с доходами, полученными УК, зачисляет суммы на счета клиентов и информирует их о результатах вложения денег. «ПФР на конкурсной основе выбирает частные управляющие компании для управления пенсионными накоплениями граждан, - объясняет Елена Кременецкая. - Отличие от ВЭБа практически сводится к тому, что частная УК может добиться более высокой доходности. Но при более агрессивной стратегии инвестирования у частной УК, а значит, и у ее клиента, больше шансов понести убытки по итогам управления». Разница между НПФ и УК так же и в том, что последние при работе с пенсионными накоплениями удерживают до 10% инвестиционного дохода на вознаграждение самой УК и до 1,1% от суммы управляемых активов на покрытие ее расходов. Комиссия НПФ больше - до 15%. Ведь они удерживают часть денег и на оплату услуг УК, и на покрытие расходов самого НПФ. Елена Кременецкая поясняет: «С точки зрения доходности разницы между НПФ и УК нет никакой - для них утверждены правительством РФ абсолютно одинаковые правила размещения пенсионных накоплений. К тому же НПФ размещают средства в основном через те же УК. Результат зависит от профессионализма управляющих и правильно выбранной ими стратегии». Пенсионные накопления чаще всего вкладываются в одни и те же ценные бумаги, но негосударственные фонды не могут вложить средства самостоятельно и работают через нанимаемые УК. Поэтому доход клиентов УК будет несколько выше, чем у клиентов НПФ. Ведь НПФ, как мы уже отметили, берут больше комиссионных. С другой стороны, НПФ более надежны в кризисные моменты, поскольку компенсируют убытки клиентов из собственных средств - в отличие от всех частных УК и «Внешэкономбанка». Чтобы правильно выбрать НПФ или УК, к вопросу желательно подходит комплексно. Необходимо посмотреть на то, сколько времени на рынке работает фонд или компания, какова их доходность за прошедшие несколько лет. Стоит обратить внимание на наличие серьезных учредителей и значительного страхового резерва, который позволит выполнять обязательства перед клиентами даже в неблагоприятные периоды на фондовом рынке. В случае с НПФ стоит обратить внимание и на перечень УК, сотрудничающих с фондом. Как говорит Дмитрий Коншин, «при выборе НПФ стоит ориентироваться на финансовые показатели конкретного фонда. Причем эти показатели лучше «отслеживать» за несколько лет: ведь пенсионные средства являются долгосрочными и будут вкладываться в различные активы не один год. Прежде чем доверить их, надо убедиться, что фонд способен управлять «пенсионными деньгами» эффективно, четко, с гарантией надежности, с минимальным риском и ощутимой выгодой для вкладчика. Среди показателей фонда следует, прежде всего, обратить внимание и изучить данные по пенсионным резервам, пенсионным накоплениям и пенсионным выплатам фонда. Кроме этого, более подробную финансовую информацию можно получить из годового отчета и актуарного заключения о деятельности фонда». Хорошо бы добавить! Величина будущей пенсии напрямую зависит от величины вашей зарплаты, поскольку от нее исчисляются страховые пенсионные взносы. Для увеличения будущей пенсии необходимо получать так называемую белую зарплату. «Платя вам в конверте, работодатель уходит от выплат страховых взносов, и тем самым крадет из накопительной части вашей трудовой пенсии», - говорит Дмитрий Коробченко. Многое зависит и от того, насколько внимательно вы следите за эффективностью инвестирования пенсионных накоплений и выбираете страховщика, который сможет обеспечить наиболее выгодный процент доходности от инвестирования. Напомним, что менять НПФ или УК можно не чаще одного раза в год. Все, что мы до сих пор разбирали, относится к обязательному пенсионному обеспечению. Какие способы накопления пенсии дает негосударственное пенсионное обеспечение? А ты уже записался в добровольцы? В негосударственном пенсионном обеспечении (НПО) практически всю ответственность за свою пенсию несет сам человек. Цель - получение дополнительной негосударственной пенсии. Негосударственное пенсионное обеспечение возможно только через НПФ и только в двух вариантах: либо через добровольные взносы (вы сами выбираете страховую программу и вносите средства), либо через корпоративные программы, когда предприятие перечисляет средства на счета сотрудников для выплаты дополнительной корпоративной пенсии. Такие программы действуют, как правило, в крупных корпорациях - «Лукойл», «Газпром», РЖД и др. Дополнительный стимул работать на таких «крупняков» (каким бы туманным все это ни казалось в 25-30 лет) - это возможность в будущем получать две пенсии, государственную и корпоративную. Размер негосударственной пенсии зависит от ряда факторов: выбранной страховой программы, размера взносов, периода инвестирования (чем раньше заключен договор, тем больший инвестиционный доход будет получен) и т.д. Клиент НПФ может решить, в течение какого времени и в каком размере он намерен получать дополнительную пенсию, скажем - 5, 10 лет, пожизненно? От этого зависит и размер ежемесячной выплаты. Например, вы хотите получать 5000 руб. дополнительной негосударственной пенсии в течение 10 лет -в зависимости от этого рассчитывается размер необходимых ежемесячных отчислений. При достижении пенсионного возраста фонд будет выплачивать выбранную пенсию до полного исчерпания средств на пенсионном счете. Можно выбрать другую пенсионную схему, по которой выплаты будут осуществляться пожизненно с момента достижения пенсионного возраста. Например, НПФ «Негосударственный пенсионный фонд электроэнергетики» подсчитал, что если мужчина, начиная с 30 лет будет ежемесячно отчислять по 500 рублей, то дополнительная ежемесячная пенсия, выплачиваемая в течение 10 лет составит 8663 руб., а ежемесячная пожизненная пенсия - 5944 руб.. Если он начал вносить 500 руб. ежемесячно в 35 лет, это будет 5180 руб. и 3554 руб. в месяц, в возрасте 40 лет - 3017 руб. и 2070 руб. Чем раньше человек начнет заботиться о будущей пенсии, тем больше ему воздастся в будущем. «Чем раньше начать - с 20-30 лет, тем лучше, - говорит Артем Плотников. - В длительной перспективе действует эффект сложных процентов, сумма начинает расти в геометрической прогрессии. Например, чтобы иметь пенсию 16 тыс. руб. в нынешних ценах, достаточно отчислений обязательной накопительной части в максимальном размере в течение 40 лет, и инвестирования ее с доходностью 7% в год. Общая сумма накоплений составит 13 938 800 руб.. В нынешних ценах - это 3 668 120 руб. (при условии инфляции 7% в год или суммарной 280%). Если столько же откладывать добровольно, то можно иметь пенсию в 30 000 руб.». При полном непротивлении сторон Еще одна возможность увеличить будущую пенсию - это участие в программе «1000 на 1000», то есть, в Программе государственного софинансирования пенсионных накоплений. Такое участие особенно актуально для граждан, родившихся до 1967 года, у накопительная часть уже сформирована. Суть этой программы в том, что государство увеличивает пенсионные накопления на сумму, равную вашему добровольному взносу (от 2000 до 12 000 рублей в год) - софинансирует ваши пенсионные взносы. Программа рассчитана на 10 лет. Вступить в нее можно до 1 октября 2013 года. Участник вправе сам определять и менять размер ежегодных взносов, прекращать или возобновлять их выплату. Участвовать в Программе могут все граждане РФ, зарегистрированные в системе ОПС, независимо от возраста и трудового стажа (в том числе, как мы уже сказали, граждане 1966 года рождения и старше). Кстати, взносы в рамках этой программы можно осуществлять и в свою пользу, и в пользу родных и близких. Особые условия софинансирования предусмотрены для тех, кто уже достиг пенсионного возраста (женщины 55 лет, мужчины 60 лет), но не обратился в ПФР за начислением ни одной из частей трудовой пенсии. Для них объем государственного софинансирования увеличивается в 4 раза (но не больше 48 000 руб. в год). То есть, перечислив 12 000 рублей в год, с учетом взноса государства гражданин за год пополнит свой индивидуальный пенсионный счет на 60 000 руб. Вопрос о том, как бы сделать так, чтобы на старости получить пенсию в 15 000, а то и в 30 000 руб. является достаточно абстрактным. Как говорит Дмитрий Коробченко: «Во многом это зависит от официальной зарплаты и количества лет, оставшихся до выхода на пенсию. Для человека в возрасте 50 лет с зарплатой в 10 000 рублей и для 25-летнего специалиста, зарабатывающего 30 000 рублей, рецепты будут различными». Если вам больше 45 лет, увеличить будущую пенсию можно вступив в Программу софинансирования и НПО. Если же вы родились после 1967 года, то, как подчеркивает Дмитрий Коробченко, нужно по максимуму рассчитывать на себя и стремиться использовать возможности по увеличению будущей пенсии. А это значит: 1) Стремиться получать большую белую зарплату. 2) Выбрать НПФ с хорошей стабильной доходностью. 3)Принять участие в Государственной программе софинансирования пенсии. 4) Обращать внимание на работодателей с корпоративной программой НПО. 5) Самостоятельно мониторить вопрос с продуктами НПО на рынке. 6) Направить в свои пенсионные накопления средства материнского капитала (при этом потом их можно использовать на другие цели, предусмотренные законом). Альтернативные стратегии Есть и иные, альтернативные стратегии инвестиций в будущую пенсию. В их рамках необязательно иметь дело именно с НПФ и УК. Одна из них заключается в заключении договора добровольного пенсионного страхования со страховой компанией. Суть договора - добровольные взносы для пенсионных накоплений. Вы делаете взносы в страховую компанию, а она начисляет на ваш счет доход, полученный от инвестирования внесенных средств. Страховые компании более свободны в выборе инвестиций по сравнению с НПФ. Это позволяет получить более высокий доход, но увеличивает риски. Минус этого варианта в том, при досрочном расторжении договора может быть возвращена не вся внесенная сумма, поскольку страховщик компенсирует понесенные расходы. Плюс - в том, что при накопительном страховании жизни можно не только накопить на пенсию, но и застраховать жизнь и здоровье. А после окончания договора страхования клиент может забрать всю накопленную сумму, что исключено в случае с НПФ. Другой вариант - накопление пенсии с помощью паевых инвестиционных фондов. Для этого вы должны стать владельцем паев. Средства ПИФа инвестируются через управляющую компанию в акции, облигации и другие финансовые инструменты. Теоретически инвестиции в ПИФ являются самыми высокодоходными, поскольку паевые инвестиционные фонды могут вкладывать средства в более рискованные и доходные объекты. Получаемый доход не облагается налогом на прибыль: ПИФ не является юридическим лицом, а его средства инвестируются через управляющую компанию. Правда, при продаже своих паев владелец должен уплатить 13% налога с полученной прибыли. Надо понимать, что инвестиции в ПИФ являются достаточно рискованными, это показал фондовый рынок в 2008 году. Тот кто не успел тогда вовремя забрать свои деньги, понес убытки. Еще одна альтернатива УК и НПФ - это банковские вклады. Исполнительный вице-президент «РосЕвроБанка» Сергей Гордейко говорит: «Во-первых, депозиты - гораздо более консервативный, а значит надежный тип инвестирования, чем посредством УК или НПФ, где накопления инвестируются в том числе в облигации и акции. Во-вторых, доходы по банковским вкладам гораздо более стабильны, чем у УК и НПФ. Помещая сбережения в банковские вклады, вы точно знаете, что через определенное время получите прописанный в договоре доход. УК и НПФ такую гарантию дать не могут». Кроме того, если банк входит в государственную систему страхования вкладов, то все вклады (и проценты по ним) на сумму до 700 тыс. руб. застрахованы государством. Что бы ни случилось с этим банком, вкладчик гарантированно получит обратно свои сбережения и накопленные по ним проценты. «С учетом защиты вкладов государством, - говорит Сергей Гордейко, - я бы рекомендовал открыть в нескольких банках-участниках ССВ вклады в рублях и валюте и планомерно копить до достижения предельной сумы (700 000 тыс. рублей). После накопления предела, открываются новые вклады. И, конечно, открывать депозиты нужно на длительные сроки, по которым банки устанавливают максимальные процентные ставки». Но этот вариант подходит лишь людям с хорошей самодисциплиной. Ведь в отличие от НПФ или УК банковский депозит можно в любой момент забрать. Нужны определенные усилия, чтобы удержаться и не потратить часть этих средств. Золото - всему голова Инвестиции в пенсию - это, наверно, самый «длинный» способ вложений собственных средств. Начинать нужно задолго до того, как эти деньги понадобятся. И тут тут нужно быть максимально осторожным и консервативным. Ведь за 20-30 лет, как говорил мудрый Ходжа Насреддин, всякое может случиться или с ослом, или с эмиром... Учитывая долгий срок вложений, возможно, имеет смысл часть средств поместить в самый надежный вид вложений - в золото. Сколько потрясений, в том числе финансовых, перенесла наша страна за последние сто лет, сколько раз наши граждане обнаруживали, что их деньги обесценились. Прозаический вывод: поместить 10-20 % накоплений в в золотые слитки и инвестиционные монеты. Правда, при продаже слитков нужно платить НДС (инвестиционные монеты им не облагаются). Золотые моенты вполне доступны, потому что их стоимость, например, в «Сбербанке» начинается от 900 руб. Однако, это самый консервативный вид вложений, и вложения в золото должны быть длинными - минимум 10-15 лет. Вряд ли до истечения этого срока удастся продать монеты или слитки, не потеряв при этом в цене. А вот для вложений в такой долгосрочный проект, как ваша пенсия, - это очень подходящий инструмент. Управление накопительной частью пенсии может быть доверено: 1) Государственной управляющей компании - Внешэкономбанку (ВЭБ) 2) Негосударственному пенсионному фонду (НПФ) 3) Частной управляющей компании (УК) Накопительная часть пенсии может формироваться: 1) В обязательном порядке: за счет страховых взносов работодателя 2) За счет добровольных пенсионных отчислений 3) Через корпоративные программы формирования пенсии для работников ooooooooooooooooooooooooooooooooo4) В рамках Государственной программы софинансирования пенсионных накоплений Схемы формирования пенсионных средства 1) Отдать накопительную часть пенсии в управление (ВЭБ, НПФ или частной УК) 2) Заключить договор добровольного пенсионного страхования со страховой компанией 3) Покупать паи в ПИФ 4) Откладывать средства на банковские депозиты 5) Покупать инвестиционные монеты и золотые слитки {Ответить}
Да никто ни кого не заставляет работать ! Можете вообще не работать это уже ваше личное желание ! Отдыхать можно пожизненно ! {Ответить}
По схемам формирования пенсионных средств...Отдать деньги в банк и прочие фонды не вариант...ИМХО это уже проходили. Покупка слитков затруднена малость (по крайней мере для районов удалённых от городов), поэтому предлагают покупать обезличенный металл, чему тоже нет веры, т.к. схема обнуления подобных бумажек тоже предельно проста. Остаётся недвижимость и монеты. {Ответить}
Среднестатистический мужчина в России не доживает до пенсионного возраста. Вопрос: зачем нужны пенсионные отчисления? Чтобы прихватить их на тот свет?
{Ответить}  У нас в КЗ накопления наследуются детьми. Если сам не доживешь, то хоть детям будет на что тебя похоронить :) Я в свои 27 накопил уже около 200 тысяч рублей на своем пенсионном счете. Вот бы их мне сейчас в руки :) Кстати, у нас рассматривался законопроект позволяющий использовать пенсионные накопления в качестве первоначального взноса по ипотеке. Но что-то сейчас про этот законопроект ничего не слышно, видимо его завернули. {Ответить}
в РФ наследниками ПФ являются чиновники его возглавляющие. Не случайно ими руководят детки и родственники всяких чинуш.
{Ответить}
В свою пенсию люди должны сами перечислять, а не работодатель. Тогда все будут знать сколько перечислили в ПФ, сколько им на накопительную пойдет. Только тогда зарплата станет белой и увеличения в фонд будут...возможно.
{Ответить}
Примерно так все в Англии и есть. Но один большой Фонд решил сделать из денег = деньги + дельта-деньги и построил в Лондоне экзотичную высотку в форме початка кукурузы, на все наличные. Но площади в початке в аренду не пошли (очень дорого просили). Фонд сдох. Пенсии накрылись. Было много шума и обращений к Государству. Если я ничего не путаю, Государство показало фигу.
{Ответить}
---В общем, перспективы вырисовываются вполне очевидные. Государство, вне зависимости от текущей политической ситуации, впредь будет стремиться переложить бремя пенсионного обеспечения престарелых граждан на самих граждан. "Идеалом" в этом смысле может служить Туркмения времен Ниязова: там государственные пенсии (смехотворные) выплачивались только тем старикам, у которых нет детей. Подразумевалось, что всех остальных должны содержать их потомки.
-------------------------------------------------------- Вот уж действительно "в чужом глазу соринку видим",у меня родители пенсионеры в Туркмении-пенсии им платили ВСЕГДА!!!Другое дело что они маленькие,но не надо забывать,что там свет,газ,вода,квартплата для населения бесплатны,мука,растительное масло и т.п. почти бесплатны,бензин 3рубля литр на наши деньги,мясо-20р/кг и т.д и т.п.Почему-то СЦУКИ про это никогда не говорят,а говорят только про "закидоны" Туркменбаши,чем российский-то "БАШИ" лучше??? А насчёт того предложения убрать пенсию старикам имеющим детей-так именно "БАШИ" его и не поддержал... {Ответить}
Да, сейчас в ряде стран ЕС из-за той же проблемы старения населения повышают пенсионный возраст: во Франции – с 60 до 62, в Германии – с 65 до 67 лет. Но в любом случае, средняя продолжительность жизни перекрывает эти цифры на 10 – 17 лет.
В России же только женщины имеют возможность дожить до пенсии. Но и этой возможности их планируют лишить, подняв пенсионный возраст на целых восемь лет. Логика железная: средняя продолжительность жизни у женщин больше, чем у мужчин, так почему бы им не работать если не дольше, то хотя бы столько же? Уж если начали ровняться на развитые страны, то уж во всём. Легче всего искать выход, обирая самых слабых и не защищённых,положивших всё своё здоровья,закопавших все свои мечты ради будущего, ради своих детей. Чтож, получайте, доверчивые... Молодым не позавидуешь тоже (я имею ввиду нормальных рабочих парней, живущих только на зарплату).Если раньше была актуальна пословица: Один с сошкой, семеро с ложкой, то сейчас актуальна другая: Один с сошкой, семьдесят с ложкой... {Ответить}  Вот интересно,где потом искать свой накопительный фонд через 40 лет? У нас каждый год исчезают они как прошлогодний снег! В своё время я застраховала ребенка на 1 тыс. до 18 лет ему уже 30, а от страховки и следов не осталось. И как верить нашему государству:-((((((((((((((( {Ответить}
Вижу, вижу в будущем организованные банды стариков, стариков-смертников-террористов (по принципу - все равно помирать, так лучше с пользой), митинги, на которых старики будут насмерть биться с ОМОНом, и тюрьма им не страшна - крыша над головой и еда обеспечена. На работу тебя не берут - старый уже, из квартиры выселили за долги, но при этом ты работал всю жизнь на нескольких работах, чтобы элементарно выжить. Вопрос- эти парни серьезно думают, что те, кому щас 35-45 и которых постоянно гнобили (т.наз. реформами), спокойно и умиротворенно подохнут под забором?
{Ответить} |
|
|||||||




***
"Последний пост Марины Салье. Письмо Михаилу Прохорову
21 марта, 23:35
...
1. Самое главное — созыв именно Учредительного собрания восстанавливает легитимность власти в России, прерванную в 1917 г. Мне представляется это чрезвычайно важным, так как мы сможем законно поставить, наконец, крест, на коммунистическом прошлом. Не следует ничего запрещать. (Я имею в виду КПРФ — лучше бы судить КПСС.) Следует прервать путь России в какой-то бездне беззакония, и с помощью всенародно избранного Учредительного собрания восстановить легитимность власти и учредить новое демократическое государство — Россию. Все, что было и есть до сих пор (РСФСР, РФ) — наследие большевизма — коммунизма.
2. Ваше намерение воссоздать новую Россию, Россию, которая наконец-то осмыслит свое прошлое и таким образом освободиться от него (вступительная часть Вашей программы) корреспондирует именно со статусом Учредительного собрания.
..."
"Вот приедет барин, он вам всем покажет..."
{Ответить}